


简介
《2026年第二季度域名情报报告》分析了Dynadot自有域名交易市场数据中的售后市场销售价格,时间范围为2026年4月至6月,并与2025年第二季度进行了基准对比。报告以中位数为先导,并公布了份额、比率和指数值,使每项发现都可被引用。
第二季度,典型成交价保持稳定,价值集中在市场两端,而优质域名则很大程度上由其结构来定义。这一季度的主线是定价与构成,因此对于任何正在决定如何定价、上架或出价的人来说,都颇具参考价值。本文面向 域名投资人、命名专业人士,以及寻找 定价透明 基准的分析师撰写。
本报告涵盖:
- 中位数与平均价格,逐年对比
- 按价格区间划分的价值集中度
- TLD、长度和命名信号
- 高价销售的共同点
- 影响价格的质量信号
执行 摘要
2026年第二季度由定价与销售组合共同塑造, 凸显了典型成交价, 售后市场价值集中的领域, 以及高价值域名所共有的特质. 四项发现定义了本季度:
- 典型售价同比持平。 中位数为 $18.87,几乎与 2025 年第二季度的 $18.85 如出一辙。上架域名构成向低价库存倾斜;普通域名的价格依然亲民。
- 价值就盘踞在市场两端。 约 89% 的订单成交价低于 $50, 而这一群体与市场顶端贡献的总价值份额不相上下.
- 高价销售展现出独特的特征。 在5,000美元以上的成交中,没有任何一个域名带连字符或是国际化域名,接近58%的域名长度为五个字符或更短;相比之下,50美元以下的成交中这一比例为13.1%。
- 结构比主题内容更清晰地标记出高端层级。 拉开市场顶端差距的信号是跨 TLD 注册:优质域名已在许多其他后缀中被注册。
关键数据一览
| 信号 | 报告数字(2026 年第二季度) |
| 中位销售价格 同比增长 | $18.87 vs $18.85 (+0.1%) |
| 低于50美元的订单占比 | 88.9% |
| .com在售后市场订单中的份额 | 70.6% |
| .com在5,000美元以上销售额中的份额 | 60.0% |
| 超过$5,000且长度不超过5个字符的交易 | 57.5% |
| 跨顶级域名注册量中位数:$5,000+销售对比所有销售 | 26 vs 2 |
方法
域名交易市场 数据
本分析基于 Q2 2026 中超过 54,000 笔已完成的二级市场成交.
如何解读这些数字
中位数始终领先, 因为平均值会随着上市组合的变化而波动. 平均值在引用处均有标注, 指数比率则四舍五入.
域名抢注不提供年龄、外链和跨顶级域数据,因此域名抢注被排除在所有质量分析之外(相关处已注明)。本报告未涉及买家地域分布,因为数据集中缺乏可靠的位置信号。
溢价成交特征描述的是已经发生的交易。它们不是因果论断,本报告中的任何内容也不构成该买什么或注册什么的建议。
1. 域名价格 在我们的 域名交易市场 上
典型域名的成交价与一年前持平: 中位数仅波动了百分之一,从18.85美元升至18.87美元。
成交价中位数同比保持稳定,但成交重心却转向了低价销售。中位数稳如磐石而均价上下浮动时,往往正是成交结构在暗中发力。2025 年第二季度超大额成交的长尾更重,而 2026 年第二季度则给市场带来了更广泛、价位更低的库存基础。买家为可比名称付出的价格依旧守住了;真正变的是成交标的的构成。
2. 订单价格如何塑造售后市场的规模与价值
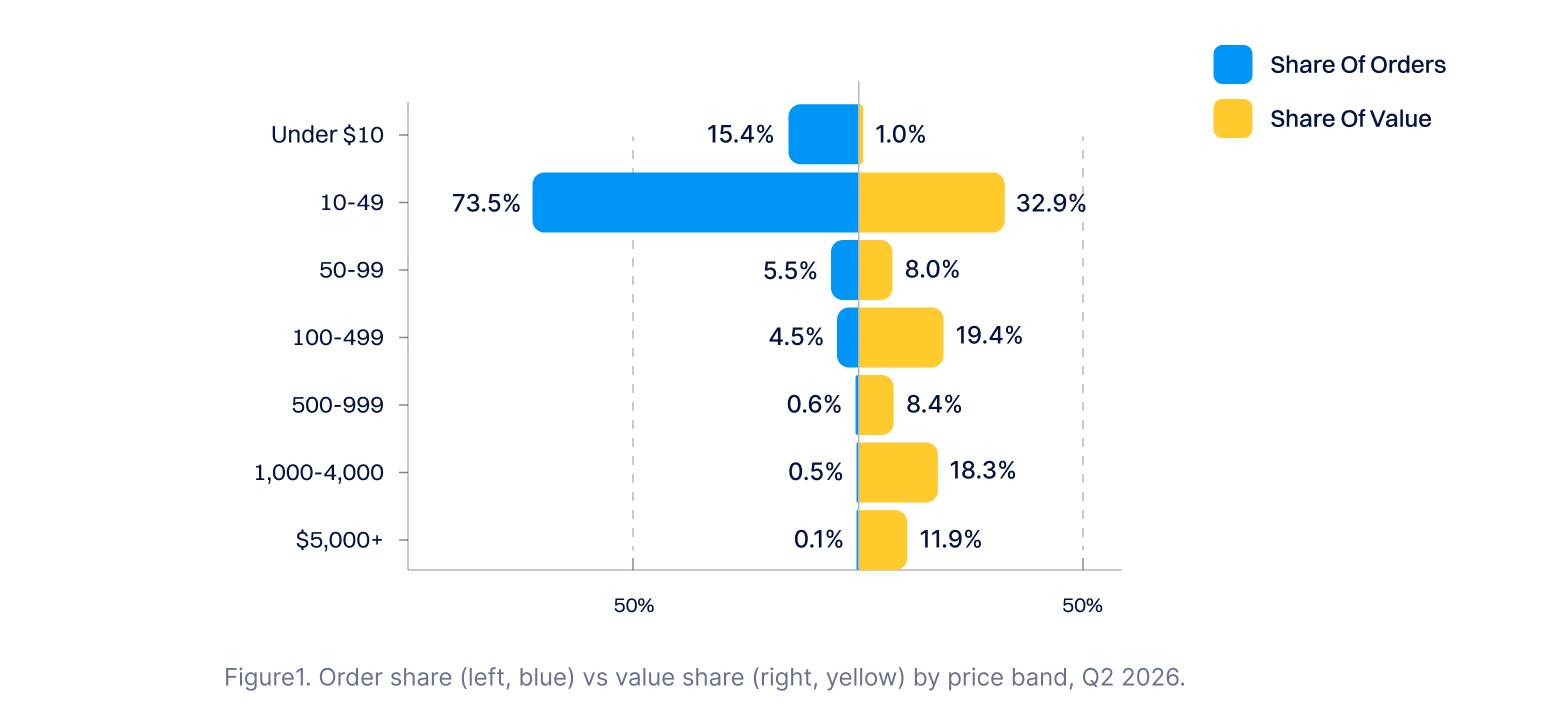
不足 1% 的二级市场订单创造了近三分之一的 域名交易市场 价值,而整个 50 美元以下档位也是如此。
- 市场之巅: 金额超过 $5,000 的订单约为万分之七,单凭自身就贡献了 11.9% 的价值。
- 走量档: 88.9% 的低于 $50 的订单产生了 33.9% 的价值.
- $1,000+ 档位: 订单占比不足 1%, 却贡献了近三分之一的价值.
域名交易市场 的底价与 域名交易市场 的顶峰贡献大致相当,而两者的基数却相差三个数量级。二级市场看起来是走量的生意,同时又表现得像长尾生意,这也正是为什么只用一个指标来概括它,往往只能看到半幅图景。
订单分布与价值分布:2026年第二季度
3. TLDs、长度与命名信号
TLD 选择和名称长度都会塑造价格,只是某些命名信号比另一些更有分量。
.com 领跑交易量
.com 拿下了每十笔订单中的七笔, 而 2026 年第二季度,共有 354 个不同的 TLDs 完成交易。交易量与价格排名几乎呈反向关系:.com 握有 70.6% 的订单,价格约为市场均值的 1.0 倍,因为这里正是高交易量、低价格端成交之处;而定价最高的各后缀,交易量占比均不足 1%。
.io 在这里,演绎的是名副其实的高端故事, 其中位数为$61.49,是市场中位数的三倍以上。
.us平均价格为2.74倍 不过中位数是 $14.95; 这一平均值主要受少数大宗销售驱动 且不应单独引用。
| 顶级域名 | 订单占比 | 中位数 | 平均值与市场对比 |
| .com | 70.6% | $18.87 | ~1.0x |
| .org | 6.4% | $18.52 | ~0.9x |
| .cc | 4.1% | $16.79 | ~0.5x |
| .net | 3.9% | $20.51 | ~0.9x |
| io | 0.6% | $61.49 | ~2.9x |
| .us | 0.6% | $14.95 | ~2.7x (尾部驱动) |
短名称推高了价格峰值
长度是本季度最鲜明的定价规律之一,但它起作用的方式比“越短越贵。”更具体。数字拆解如下:
- 短域名溢价: 1 到 5 个字符的域名平均约为市场价格的 1.6x, 是数据集中最强的长度溢价.
- 曲线: 随着域名越来越长,这一数值稳步下降,在 11 到 15 个字符区间触底,约为 0.8 倍。
- 长尾: 超过 15 个字符后,曲线趋于平缓;21 个字符以上的名称,价格略高于 16 至 20 个字符这一档。
- 按渠道划分: 这一效应在 用户域名拍卖 中最为显著,在 过期域名拍卖 中则最为平缓。
- 中位数: 每个长度区间都是 $18.87, 这是大多数长度分析忽略的细微之处.
最后一点在实践中意味着什么?短域名的平均值会上升,但典型成交价仍保持稳定。简短并不会让普通交易变得更贵,而是提高了出现例外高价的机会。短域名抬高的是域名售价的上限,而非通常售价的下限。
数字高价,连字符低价
第二季度出现了两种明显的命名模式,一正一反。
纯数字名称虽然稀少,却价值不菲。 完全由数字组成的域名占订单量的 0.6%,平均价格约为市场价的 2.5 倍。
带连字符的域名成交价低于市场. 带连字符的域名占订单的 5.0%, 平均约为市场价格的 0.7x, 因此给带连字符库存定价的卖家应以该区间为基准, 而非整体市场均价. 买家对因标点而割裂的域名始终出价更低.
在关键词主题中, 只有三个定价明显高于市场:
- 绿色能源1.36倍
- 代理商和机器人,1.17x
- 通用科技类为1.14倍
其他所有关键词主题的定价均等于或低于市场水平。
AI 命名在第二季度崭露头角
这衡量的是所有后缀域名中出现的 AI 关键词字符串,并不是对 .ai 后缀本身的解读。 下文单独报告.
在 Q2 包含 AI 关键词的域名定价与市场一致: 其平均值约为市场价的 1.0x, 而其中位数, $18.87, 与市场中位数完全吻合. 由于 AI 关键词出现在各个价格区间和各个后缀的域名中, 单凭这个关键词并未改变典型成交价.
关于我们如何计数,有一点要说明:直接在名称里搜 "ai" 会命中太多,因为像 chair、电子邮件 和 domain 这样的词都会匹配。我们改用词级匹配,这样仍能捕获 aitools.com 这类真正的 AI 名称。
再看 .ai 后缀本身: .ai 在本季度的高价端崭露头角,其中还包括第二季度十大成交之一。本期我们不会发布 .ai 的后缀级指数,因为其成交量太薄,少数几笔大额成交就足以左右任何平均值,这个数字也难以成为可靠基准。
4. 溢价销售的共同特征
本季度最昂贵的域名看起来惊人地相似:简短、干净、无连字符。
本季度最大销售额
| 热销榜 | 域名 | 价格 | 列表类型 | 月份 |
| #1 | tenvels.com | $25,000.00 | 即时购买 | 六月 |
| #2 | betzz.com | $15,210.88 | 过期拍卖 | 四月 |
| #3 | personio.ai | $13,023.61 | 用户拍卖 | 四月 |
| #4 | 2290.com | $12,909.88 | 过期拍卖 | 五月 |
| #5 | 5jl.com | $10,211.02 | 过期拍卖 | 四月 |
| #6 | glws.com | $9,999.00 | 即时购买 | 六月 |
| #7 | 4439.com | $9,910.88 | 过期拍卖 | 四月 |
| #8 | tgh.com | $9,772.80 | 域名抢注 | 五月 |
| #9 | dyno.org | $8,888.00 | 即时购买 | 五月 |
| #10 | d43.com | $8,888.00 | 即时购买 | 六月 |
各价格群体的共同特征
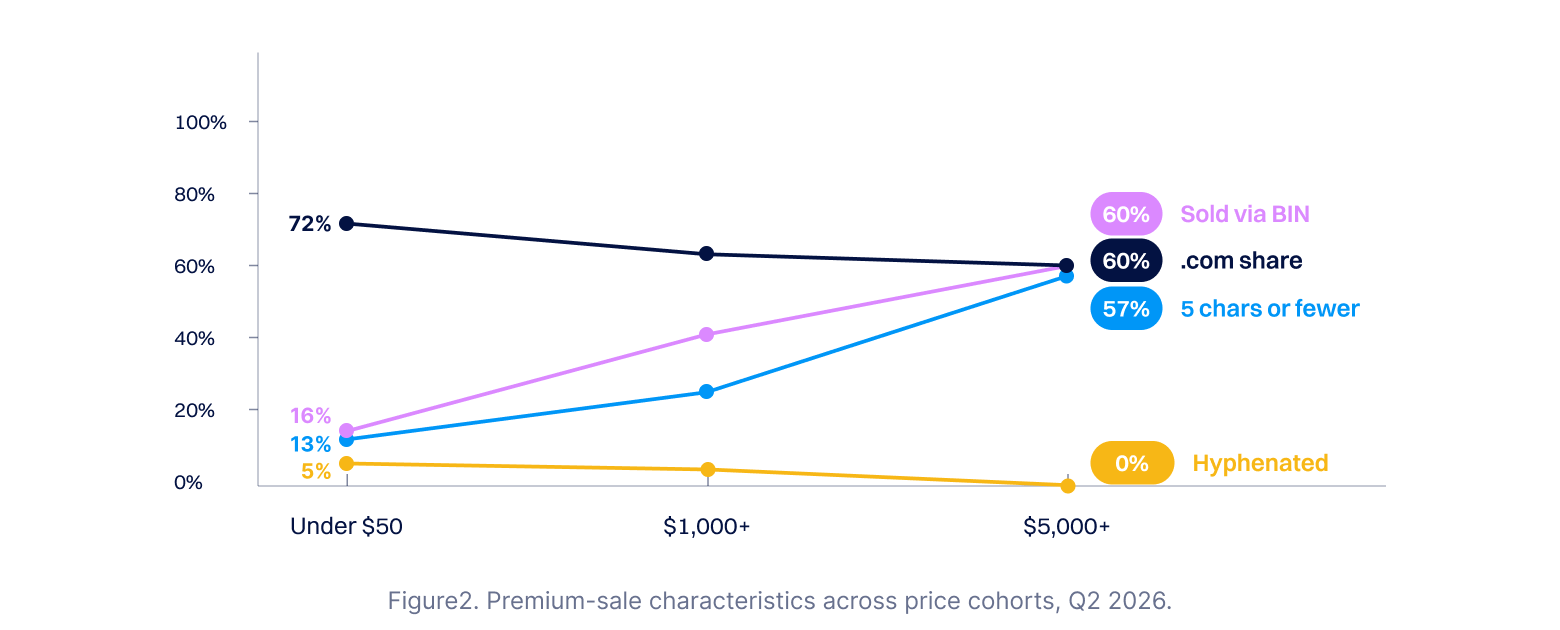
在Q2最大宗的销售中,没有一个域名含连字符,且过半域名字符数不超过五个。
下方的每个渐变都随价格上涨而单向移动。
| 特征 | 全部订单 | 低于 $50 | $1,000+ | $5,000+ |
| 平均标签长度 | 10.2 | 10.4 | 8.6 | 6.0 |
| 5个字符或更少 | 14.0% | 13.1% | 26.8% | 57.5% |
| 纯数字 | 0.6% | 0.6% | 1.4% | 5.0% |
| 带连字符 | 5.0% | 5.2% | 3.4% | 0.0% |
| 国际化域名(IDN) | 0.4% | 0.4% | 0.3% | 0.0% |
| .com占比 | 70.6% | 71.6% | 61.9% | 60.0% |
| 通过“立即购买”售出 | 15.7% | 16.5% | 39.5% | 60.0% |
| 跨‑TLD注册量中位数 | 2 | 1 | 7 | 26 |
价格上升时,什么在改变:各价格档位的特征,2026年Q2
按信号强度由强至弱依次读取表格:
- 简短是最清晰的标志。 在从底层到顶层的区间中,五字符及更短域名的占比增长超过四倍。
- 超过 $5,000 的域名里连字符和 IDNs 难觅踪影. 它们在中档层级逐渐稀疏,到最高端则归零。
- 跨-TLD 注册把各档位区分开来. 优质域名已在 26 个其他 TLDs 中注册, 而全市场仅有 2 个.
- 一口价(Buy-It-Now)自带高端档位。 它占 $5,000 以上销售额的 60%, 而在低于 $50 的底价区间仅占 16.5%, 这使它成为高价值域名最常成交的渠道.
- 高端区间在 TLD 上更为多元。 .com 占比从底部的 71.6% 降至顶部的 60.0%, 因此非.com 后缀在最大额成交中的占比高于最小额成交.
5. 哪些质量信号实际影响了价格
本节仅涵盖过期域名、一口价和用户拍卖的销售。域名抢注 因该渠道不提供年龄、外链和跨 TLD 数据而被排除在外。数字为各分组的中位数而非平均值,因为价格分布足够宽,平均值会误导人。
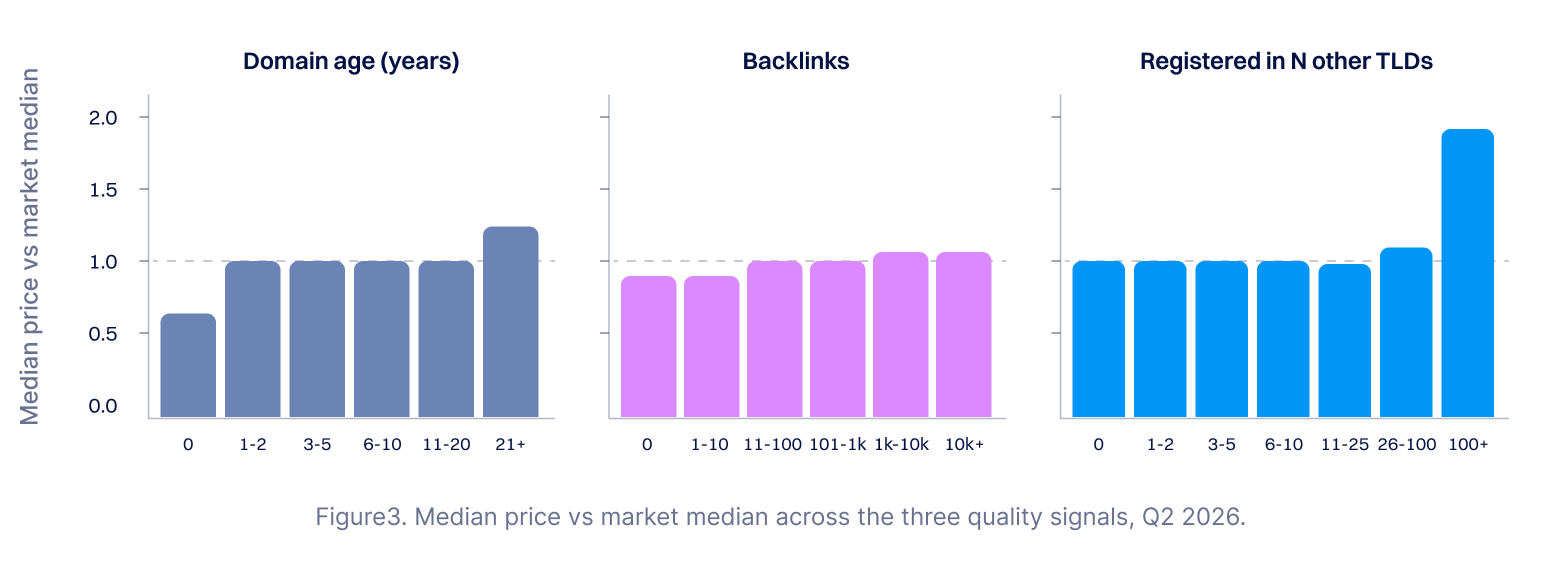
质量信号与典型销售价格,2026年第二季度(不含域名抢注)
域名年龄与典型成交的相关性有限
域名的年龄对其通常成交价几乎没什么影响. 从1年到20年, 中位价正好落在市场中位价上, 毫无梯度. 只有区间两端表现不同: 全新或近期重置的域名售价约为市场价的 ~0.6x, 而超过21年的老域名则带有适度溢价, 约为 ~1.3x.
关键在于,年龄提高的是出现超高成交价的概率,而不是普通域名的售价。一个较老的域名有更多时间去积累让名字变得有价值的各种因素,但就其本身而言,年龄并不是买家所购买的。
反向链接 与价格的相关性有限
零外链域名的定价略低于市场中位数(约为 0.9 倍);而越过这个门槛之后,变化就非常缓慢了。一个有一万个 反向链接 的域名,其中位售价只比有五十个的高出 5%。
高端组也指向同一方向:在 $5,000+ 的成交中,链接数中位数为 14,而全市场为 18。对于一个常在挂牌信息里标出链接数的市场来说,当你在掂量该出价多少时,这点值得知道。
跨 TLD 注册才是真正有效的信号,而且它表现得像一道门槛。
跨TLD注册计数是指同一名称已在多少个其他扩展名中注册。实际上,它衡量了有多少其他人想要该字符串。
它更像是一道门槛,而非平缓的坡道。其他后缀注册数低于 26 时,这个数字对价格几乎说明不了什么。一旦越过这道坎,中位数便开始攀升;而在其他 100 多个后缀中也注册过的域名,售价接近典型价格的两倍。
它也是唯一一个在市场最顶端仍然奏效的质量信号。售价 5,000 美元以上的中位成交域名,在其他 26 个 TLDs 中注册过,而全市场平均只有 2 个,差不多是十三倍。高端域名共同的一点,就是字符串本身已被证明有需求。
哪个信号占主导?
没有哪个信号放之四海而皆准, 而这正是结论. 每个信号作用于市场的不同部分, 因此没有单一指标能独自为域名定价.
- 纵观整个市场: 按排名口径看,域名年龄与价格走势最为贴近(+0.43),这主要是因为全新名称扎堆在低价区间。
- 高端档这边: 域名年龄和外链数不再有区分力,跨 TLD 需求与简短程度开始当家。售价中位数在 5,000 美元以上的域名,并不比中位数 19 美元的域名更老,也没有更好的外链。它长度只有后者的一半,注册覆盖的后缀却大约是后者的十三倍。
- 长度是四个因素中最不寻常的一个: 整体来看,它与价格并无相关性,因为无论长度落在哪个区间,中位数都保持平稳;但在高端层级,它却带来了所有特征中最剧烈的变化。长度并不决定典型交易的价格,而是筛选出那些例外的高价交易。
结论
2026 年第二季度,主线仍是价格与构成。典型域名的成交价与一年前几乎持平,中位数为 $18.87;而平均价的变化则反映出成交组合正转向价格更低的库存。
在这平稳的整体表现之下,价值却分坐市场两端。50 美元以下的订单占 88.9%,1000 美元及以上的订单不足 1%,二者创造的价值却大致相当。
拉开市场顶端差距的是结构. 优质域名简短, 干净, 并且已在许多其他后缀中注册, 而域名年龄和 反向链接 与典型成交的相关性有限. 字符串本身所展现出的需求决定了本季度最昂贵的域名.